.png "البركة")

الضرائب: مزايا عديدة لأصحاب المشروعات الصغيرة عند دخولهم المنظومة الرسمية


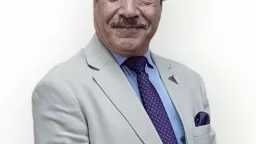
أكد رضا عبد القادر رئيس مصلحة الضرائب المصرية"، استمرارية التعاون المشترك بين مصلحة الضرائب وجهاز تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر وذلك وفقًا لتوجيهات وزير المالية من أجل التسهيل والتيسير على أصحاب المشروعات للاستفادة بالمزايا التى يقدمها قانون 152 لسنة 2020 بشأن تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر.
دعا أصحاب تلك المشروعات بالإسراع إلى التسجيل بجهاز تنمية المشروعات حتى يتسنى لهم الحصول على شهادة تعامل وشهادة تصنيف للمشروع مؤكدا أن أصحاب تلك المشروعات لن يتمكنوا من التمتع بالمزايا الضريبية أو غير الضريبية إلا بعد الحصول على تلك الشهادة من الجهاز وذلك وفقاً للمادة (68) من قانون 152 لسنة 2020 تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر.
وأعلن "عبد القادر" أنه تيسيراً على أصحاب تلك المشروعات، فإن مصلحة الضرائب مستمرة فى التنسيق الدائم مع جهاز تنمية المشروعات لدوام تخصيص نافذة واحدة بالجهاز بها مأمور ضرائب و موظف لاستخراج الترخيص واستكمال المستندات حتى يتمكن من فتح ملف ضريبي والتمتع بميزة التجاوز عن الضريبة عن السنوات السابقة على تاريخ التسجيل وفقاً للضوابط التى حددها القانون.
كما دعا "عبدالقادر" الممولين المسجلين بالمصلحة أن يكونوا سفراء فى نشاطهم لحث أصحاب المشروعات غير المسجلين على التسجيل بالمصلحة وفتح ملفات ضريبية، وتقديم التوعية لهم لضمهم للاقتصاد الرسمى، والاستفادة بالمزايا الضريبية التى نص عليها قانون تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر.
وأشار رئيس مصلحة الضرائب إلى أن هناك اختلافًا فى تعريف مفهوم الاقتصاد الرسمى بالنسبة لمصلحة الضرائب عما يطبقه جهاز تنمية المشروعات المتوسطة والصغيرة والمتناهية الصغر حيث يُقصد بمشروعات الاقتصاد غير الرسمى بالنسبة لمصلحة الضرائب أنها المشروعات غير المعلومة للمصلحة أى كل مشروع غير مسجل وليس له بطاقة ضريبية أما الاقتصاد غير الرسمى بالنسبة للجهاز هو أى مشروع متوسط أو صغير أو متناهى الصغر يُمارس نشاط دون الحصول على ترخيص بناء أو ترخيص لمزاولة النشاط أو الحصول على السجل التجارى أو سجل صناعى من هيئة التنمية الصناعية بالنسبة للأنشطة الصناعية.
وأوضح "رضا عبد القادر" أنه وفقًا لقانون تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر تكون الضريبة قطعية أو نسبية حسب قيمة المبيعات أو الإيرادات دون الحاجة إلى فواتير أو مستندات أو دفاتر، موضحًا أن قيمة المبيعات أو الإيرادات تحدد بإقرار صاحب المشروع، ويتم حساب الضريبة على المشروعات الصغيرة ومتناهية الصغر المسجلة أو التى تُسجل بعد صدور القانون وفقًا لقيمة الأعمال وذلك لمدة خمس سنوات.
فإذا كان قيمة الأعمال أقل من 250 ألف تكون الضريبة المستحقة 1000 جنيهًا سنوي، وإذا كان قيمة الأعمال من 250 ألف وأقل من 500 ألف سنويا تكون الضريبة المستحقة 2500 جنيهًا سنويًا، وإذا كان قيمة الأعمال من 500 ألف وأقل من مليون تكون الضريبة المستحقة 5000 جنيهًا سنويًا أما المشروع الذى يتراوح قيمة أعماله من مليون وأقل من 2 مليون سنويا تكون الضريبة المستحقة بنسبة 0.50% من قيمة الأعمال أما إذا كان قيمة أعمال المشروع من 2 مليون جنيه وأقل من 3 ملايين جنيه تكون الضريبة المستحقة بنسبة0.75 % من قيمة الأعمال، أما فى حالة ما إذا كان المشروع يتراوح قيمة أعماله من 3 مليون حتى 10 مليون تكون الضريبة المستحقة بنسبة 1 % من قيمة الأعمال.
ومن الجدير بالذكر أن مصلحة الضرائب المصرية تتلقي استفسارات وتساؤلات أصحاب المشروعات المتوسطة والصغيرة ومتناهية الصغر وتقوم بالرد عليها من خلال الخط الساخن للمصلحة ١٦٣٩٥، ويتم تلقى طلبات أصحاب المشروعات المتوسطة والصغيرة ومتناهية الصغر الكترونياً على البوابة الالكترونية للخدمات الضريبية.