.png)
رئيس المصرف المتحد يستعرض 12 ميزة لتطبيق الرقم المصرفي الدوليIBAN
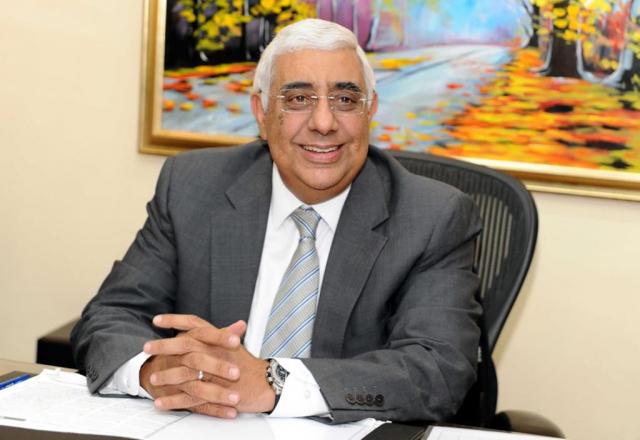
أشرف القاضي : رئيس مجلس إدارة المصرف المتحد
- أهداف تطبيق التوحيد لأرقام حسابات العملاء IBAN
- 12 ميزة للرقم المصرفي الدولي IBAN
- المركزي يحدد مرحلتين لتطبيق الرقم المصرفي الدولي IBAN
- تهيئة البنية التحتية للمصرف المتحد لتتوافق مع IBAN
- اطلاق حملة توعية للعملاء لتعريفهم.
أعلن أشرف القاضي رئيس مجلس إدارة المصرف المتحد، عن بدأ تطبيق الرقم المصرفي الدولي لحسابات العملاء والمعروف ب ( IBAN) بداية من 30 يونيو الحالي 2020 وبذلك تتوافق البنوك العاملة بالسوق المصري مع معايير أسواق المال والأعمال الدولية الأيزو 13616.
يأتي ذلك انطلاقا من رؤية الدولة المصرية 2030 واستراتيجية البنك المركزي المصري نحو تحول مصر إلى مركز لأسواق المال والأعمال بمنطقة الشرق الأوسط والعالم.
أهداف تطبيق IBAN
يشير أشرف القاضي أن تطبيق منظومة الرقم المصرفي الدولي International Bank Account Number (IBAN) يهدف إلي تعظيم الأداء المالي والمصرفي للبنوك المصرية عالمي كذلك يضمن التفاعل الموثر والمباشر لسوق المعاملات المالية المصرية وسط أسواق المال والأعمال العالمية فضلا عن اهميته في تحسين وتطوير الأداء العام لسوق المعاملات المالية المصرية.
تعريف IBAN
وأوضح القاضي أن منظومة (IBAN) تتضمن تطبيق عدد من الرموز والاكواد العالمية اللازمة لعملية التوحيد والتحديث الإلكتروني لأرقام حسابات العملاء لتتوافق مع معايير الايزو 13616 وهم : كود باسم البلد - كود الكتروني - كود البنك - كود الفرع - ورقم حساب العميل.
وأضاف القاضي أن منظومة (IBAN) طبقت في 77 دولة حول العالم وكان لها تاثير ايجابي مباشر وغير مباشر علي نمو اقتصاد هذه الدول بشكل عام وعلى العملاء وعلى طبيعة الخدمات المقدمة لهم بشكل خاص. كذلك كان لها تاثير كبير في تحسين سوق المعاملات المالية لتصبح جزء أساسي من المعاملات المالية لهذة الدول.
12 ميزة للارقام حسابات العملاء البنكية الدولية IBAN
هذا وقد حدد أشرف القاضي 12 ميزة لتطبيق الرقم المصرفي الدولي IBAN وهم :
1 - أن الرقم المصرفي الدولي الموحد يعمل علي تسهيل عمليات تحويل الأموال داخليا / خارجيا.
2- وتبرز اهميته في التطبيق الكامل لمبدا اجراء المعاملات المالية المباشرة Straight – Through Process في مجال التحويلات لتحقيق اقصي استفادة قومية ودولية.
3- كذلك يعمل IBAN علي تحقيق اقصي درجات الدقة في مجال تحويلات الاموال الكترونيا داخليا / خارجيا مما ينعكس علي كسب رضاء العملاء الحاليين.
4- كما يقوم بتشجيع العملاء نحو تعظيم حجم المعاملات البنكية الرقمية.
5- كذلك يعمل علي تسهيل اجراء كافة المعاملاتهم المالية داخليا / خارجيا للعملاء بصورة مباشرة إلكترونيا من خلال القنوات المصرفية المختلفة مثل : الانترنت البنكي – ماكينات الصراف الآلي – الموبيل البنكي والتليفون البنكي – المحافظ الرقمية.
6- ويساهم في تغيير ثقافة المجتمع ونمو سوق المعاملات الإلكترونية.
7- يقليل التكلفة العامة للمعاملات المالية خاصة النقدية.
8- تحسين جودة الخدمة البنكية المقدمة خاصة في مجال التحويلات داخليا / خارجيا.
9- التقليل من عمليات التدخل البشري.
10- تطوير فاعلية العناصر البشرية وتوجيهها نحو وظائف أكثر خلاقة.
11- تلافي الاخطاء الشائعة من اجراءات عمليات تحويل الاموال داخليا / خارجيا.
12- تطوير عمليات الدفع الإلكتروني داخليا.
سياسة المركزي تضمن التطبيق علي مرحلتين :
وأوضح أشرف القاضي أن البنك المركزي اصدر تعليماته بتطبيق منظومة IBAN بجميع البنوك علي مرحلتين:
المرحلة الأولي وتتضمن : تطوير البنية التحتية والأنظمة الإلكترونية للبنك محليا لتستوعب تطبيقات منظومة IBAN كذلك تطبيق منظومة IBAN علي حسابات العملاء الحالية والمستجدة فضلا عن اجراء خطة تدريب مكثفة لرفع كفاءة العناصر البشرية والتعامل باحترافية مع منظومة IBAN
أما المرحلة الثانية فتتضمن : اتدشين خطة إعلامية لتوعية العملاء بإهمية تطبيقات منظومة IBAN علي المستوي المحلي وتطبيق منظومة IBAN لحسابات العملاء المصدرة الجديدة خاصة مع خطوات البنك المركزي والدولة نحو توسيع قاعدة الشمول المالي وتطبيقات الدفع الإلكتروني والتحول لمجتمع غير نقدي.
بالإضافة إلى تهيئة الانظمة البنكية لاصدار التقارير وعناصر التنبيه اللازمة وفقا لسياسة كل بنك وتطبيق منظومة IBAN في عمليات تحويل الأموال داخيا / خارجيا فضلا عن تطوير تطبيقات العمليات المركزية لكل بنك لتستوعب العمل وفق منظومة IBAN ومبدا اجراء المعاملات المالية المباشرة Straight – Through Process وفوائدة الكثيرة.