.png)
المصرف المتحد يقدم وثيقة تأمين حوادث شخصية وفقًا لأحكام الشرعية بالتعاون مع مصر للتأمين التكافلي
وقع المصرف المتحد وشركة مصر للتأمين التكافلي عقد تقديم وثيقة تأمين الحوادث الشخصية "سند" ضمن الخدمات البنكية التأمينية التكافلية وفقا لأحكام الشرعية لعملاء وغير عملاء المصرف المتحد، وذلك في إطار سعي المصرف المتحد وشركة مصر للتأمين التكافلي وجهود الدولة والبنك المركزي المصري نحو زيادة حصة الخدمات البنكية الغير مصرفية بالسوق من خلال زيادة الوعي القومي وتوسيع قاعدة الشمول المالي بالسوق المصري.
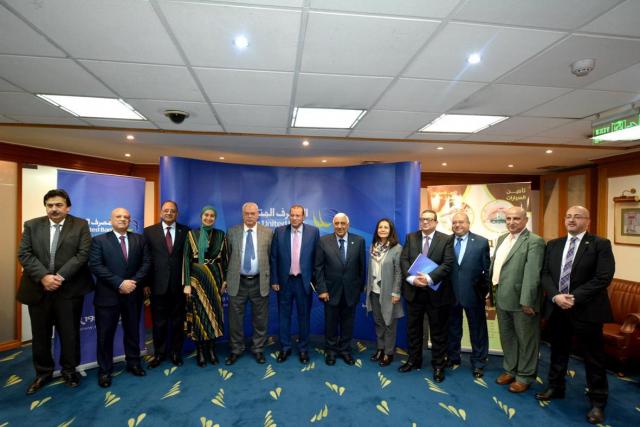
وقد وقع العقد كلاً من: أحمد مرسي، رئيس مجلس إدارة شركة مصر للتأمين التكافلي والعضو المنتدب وأشرف القاضي، رئيس مجلس إدارة المصرف المتحد والعضو المنتدب.
كما شهد توقيع العقد من فريق عمل شركة مصر للتأمين التكافلي: حامد محمود، رئيس قطاع الشئون الفنية ومحمد مصطفي، مدير عام الحوادث والهندسي وحسن أباظة، مدير عام التسويق وتطوير الاعمال وعمرو عمارة، من العلاقات العامة. وذلك بحضور فريق عمل المصرف المتحد وهم: فرج عبد الحميد، نائب رئيس مجلس الإدارة ونيفين كشميري، نائب العضو المنتدب لقطاعات الاعمال والدكتور أحمد الغندور، مساعد العضو المنتدب لقطاع الاستثمار، ورحاب عزمي، رئيس قطاع الفروع والتجزئة المصرفية ومصطفي الدالي، رئيس الرقابة المالية وممدوح عامر، رئيس قطاع الحوكمة وأحمد بكري، رئيس إدارة الخدمات التامين.
نصوص عقد وثيقة سند للتأمين ضد الحوادث الشخصية
ينص العقد علي أن تقدم شركة مصر للتأمين التكافلي خدماتها عبر منافذ داخل فروع المصرف المتحد الـ 63 والمنتشرة في جميع أنحاء الجمهورية لعملاء وغير عملاء المصرف المتحد.
وذلك بتقديم وثيقة تأمين الحوادث الشخصية "سند" التكافلية والمتوافقة مع أحكام الشريعة ضد مخاطر الوفاة أو العجز الكلي المستديم أو العجز الجزئي المستديم أو العجز الكلي المؤقت على أن تجدد الوثيقة سنويا.
كما ينص على أن يتم البدء بالحوادث الشخصية والتي تغطي المؤمن له عند حدوث الوفاة أو العجز الكلي المستديم أو العجز الجزئي المستديم وذلك بمبلغ 100 ألف جنيه للحادث أو خلال مدة التامين وقيمة الوثيقة 60 جنيه مصري.
وقال أشرف القاضي، رئيس مجلس إدارة المصرف المتحد تعقيباً على توقيع العقد: أن المصرف المتحد دائماً ما يسعي لتقديم حزمة من الخدمات والحلول المالية سواء المصرفية أو الغير مصرفية المبتكرة والفريدة لتلبية احتياجات العملاء وغير العملاء بالسوق المصري.
فروع المصرف المتحد المدرجة كمرحلة أولي:
وأضاف أن الخدمة التأمينية التكافلية الجديدة ستبدأ في 5 فروع كمرحلة أولي وهم فروع: (المساحة – الساحل – بني سويف – الازريطة – معروف) يليها بالتتابع باقي فروع المصرف المتحد الـ 63.
وثيقة التأمين التكافلي علي المحفظة UB الرقمية
وأوضح أشرف القاضي أن المصرف يبدأ في إجراءات ادخال خدمة شراء وثيقة التأمين التكافلي ضمن خدمات المحفظة الرقمية للمصرف المتحد. وذلك للتيسير علي عملاء المصرف المتحد إمكانية الشراء في أي وقت وبأي مكان علي مستوي الجمهورية دون الحاجة للذهاب لفروع المصرف المتحد.
زيادة في الوعي التأميني العام بالسوق
وأوضح أشرف القاضي أن هناك زيادة في الوعي العام بهذه النوعية من الوثائق التأمينية التكافلية من قبل العملاء بالسوق. فخلال العام المالي 2017/ 2018 استطاعت شركات التأمين التكافلي العاملة بسوق تأمينات الممتلكات المصرية تحقيق حجم أقساط تأمينية بلغت 2.163 مليار جنيه مصري بنسب نمو تقدر بحوالي 43% عن العام المالي 2016/ 2017
ومن جانبه أشار أحمد مرسي، رئيس مجلس الإدارة والعضو المنتدب لشركة مصر للتأمين التكافلي، أن هذا التعاون المشترك يمثل نافذة جديدة لسوق التأمين التكافلي في مصر، ففروع المصرف المتحد متواجدة في أماكن استراتيجية على مستوى محافظات الجمهورية.
مبدأ التكافل التأميني
وأعرب "القاضي" أن التأمين التكافلي يستند علي مبدأ التعاون المتبادل والمسئولية المشتركة والضمان المشترك، فكلمة تكافل تعني ضمان كفالة الناس بعضهم لبعض أو الضمان المشترك والمتبادل، فكل مشترك في نظام التأمين التكافلي يطلب الحماية عليه أن يخلص النية في مساعدة المشتركين الآخرين عند تعرضهم للمخاطر.
نبذة عن شركة "مصر للتأمين التكافلي – ممتلكات و مسئوليات"
هي شركة تأسست عام 2017 كإحدى الشركات الجديدة التي تزاول كافة أنواع التأمين علي الممتلكات والمسؤوليات وفقاً لأحكام الشريعة من خلال فريق عمل ذو قدرة علي إدارة العملية التكافلية ومتخصص في إدارة وتحليل الأخطار التي يمكن أن يتعرض لها العملاء واقتراح وتصميم أفضل البرامج التأمينية المناسبة لطبيعة الخطر وتحت إشراف اللجنة الشرعية.