.png)
باسل الحيني: مفهوم التأمين تراجع لدى العامة لربطه بالتعويض وليس الادخار
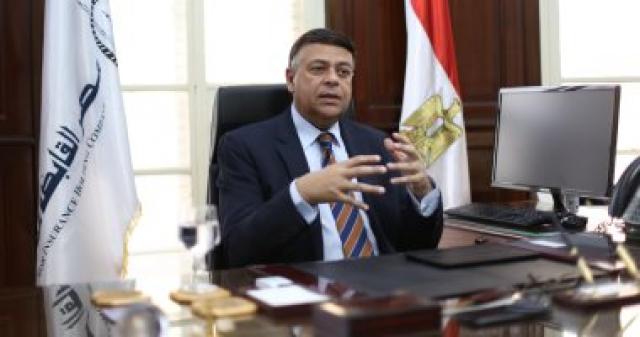
نفى باسل الحينى، رئيس مجلس إدارة مصر القابضة للتأمين، ما يثار حول أن مصر للتأمين تقود السوق فى حرق الأسعار اعتمادًا على رصيدها الضخم من العوائد الاستثمارية، لافتا أنها تضع السعر بموجب حسابات دقيقة، وإن كان السعر أقل فى بعض الحالات مقارنة بالأسعار المقدمة من الشركات المنافسة فهذا ليس حرقًا للأسعار، والمفهوم الدقيق لحرق الأسعار هو السعى إلى الفوز بمناقصة تأمين بأى سعر بغض النظر عن ربحيتها.
وعن إطلاق اتحاد التأمين حملة إعلانية لزيادة الوعى التأميني، قال الحينى: أثمن كل المبادرات الموجودة لكن الإعلانات ليست كافية لزيادة الوعى، فلابد وأن يتم البدء بالتعليم فى المدارس، وللأسف التأمين كمفهوم شهد تراجعًا ملموسًا رغم أنه كان يجب أن يتطور وليس العكس، وهذا التراجع بسبب ارتباط التأمين لدى أذهان المتعاملين مع السوق بالتعويض، أوتعويض الخسارة مع أن التأمين منتج ادخارى، ولإحياء هذا المفهوم لابد من البدء بالمدارس.
تابع: هناك اعتبار آخر لم يتطرق له أحد بدراسة أسبابه وهو عدم تطور السوق رغم وجود شركات التأمين الأجنبية لسنوات طويلة مقارنة بدور البنوك الأجنبية فى تطوير القطاع المصرفى من خلال تفريخ الكوادر وإكسابها المهارات التى ساهمت فى تطوير هذا القطاع، مما أدى إلى انجذاب الخريجين الجدد للعمل فى القطاع المصرفى وليس فى التأمين نتيجة عدم تطور السوق، ولهذا السبب ستتبنى مصر القابضة للتأمين مبادرة للتواصل مع الشركات الأجنبية للمشاركة فى تطوير سوق التأمين إسوة بتجربة البنوك الأجنبية العاملة فى مصر، والتى بدأت فى سبعينيات القرن الماضى.
أضاف، لايخفى على أحد أن عوائد الاستثمار فى الشركات التابعة للقابضة للتأمين لم تكن دائمًا على المستوى المأمول، ومع تقديرنا أن هناك بعض الأسباب المشروعة، فإننا نسعى إلى تحسين تلك العوائد، خاصة وأننا نمتلك فوائض مالية ضخمة ومساهمات متنوعة سواء فى البورصة أو خارجها.
استطرد، ضخامة الفوائض والمساهمات أمر طيب، لكنه يمثل عبئا فى كيفية تعظيم العائد المحقق منه بما يتلاءم مع ضخامة تلك الأموال، وبالتالى فمن الضرورى تحسين الفكر فى تناول الاستثمارات، فعلى سبيل المثال، مساهمات القابضة وشركاتها التابعة فى البورصة، ليس مقبولا انتظار التداول عليها لتحقيق العوائد، وكذلك الاستثمارات خارج البورصة أو المساهمات المباشرة، ليس مطلوبا أن تشهد ميلاد الشركات التى نساهم فيها ونظل فيها إلى ما لانهاية، دون التفكير فى آليات جديدة مثل التخارج فى الوقت الملائم وبعد الوصول إلى أعلى نقطة من تحقيق العائد على الاستثمار ثم الدخول فى استثمارات أو مساهمات جديدة، وهذه هى القاعدة فى إدارة استثمارات أموال التأمين.