.png)
طارق فايد: ضرورة إنشاء إدارة لمخاطر التجزئة المصرفية بكل بنك
قال طارق فايد رئيس مجلس ادارة بنك القاهرة وعضو مجلس إدارة اتحاد بنوك مصر، إن منتدى "رؤساء إدارات المخاطر في المصارف العربية"، يأتي مصاحبًا لتطورات إقليمية وعالمية دقيقة تلقي بظلالها على عملية التنمية الاقتصادية في الوطن العربي.
وأضاف إن جائحة كوفيد-19 تُشكل تحديًا غير مسبوق خاصة في الأسواق الناشئة وقد أفضت إلى آثار سلبية على مختلف القطاعات سواء الإقتصادية أو الإجتماعية أو البيئية حيث شهدت معدلات النمو الاقتصادي تقلصًا حادًا، كما إرتفعت مستويات البطالة والفقر.
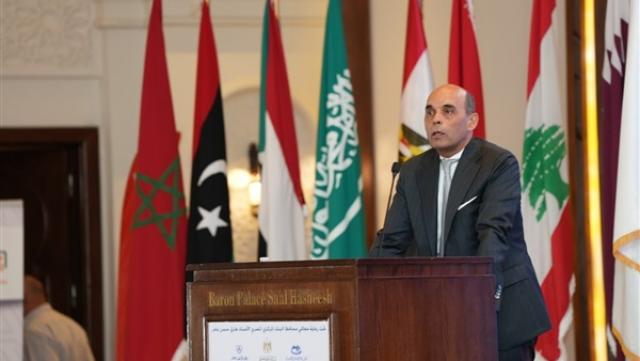
جاء ذلك في كلمة اتحاد بنوك مصر، التي ألقاها "فايد" بمنتدى "رؤساء إدارات المخاطر في المصارف العربية 2021"، اليوم، الخميس، في دورته الثالثة الذي ينظمه اتحاد المصارف العربية تحت رعاية محافظ البنك المركزي المصري، طارق حسن عامر، وبدعم وتعاون اتحاد بنوك مصر
وأوضح "فايد" أن أحد أهم المخاطر المحيطة بالأسواق الناشئة على المدى المتوسط هو التباين الشديد عن الدول المتقدمة في سرعة التعافي والجاهزية لعودة النشاط الاقتصادي لطبيعته، ذلك التباين الذي قد يضع على خريطة العالم دولًا تتعافي بشكل قوي نسبيًا بنمو اقتصادي مرتفع من ناحية، ومن ناحية ثانية دولًا أخرى لا زالت تفاضل بين فرض إجراءات احترازية لضرورة صحية وبين ضرورة اقتصادية لاستمرار النشاط، ولا زالت تعاني من تداعيات كورونا وآثارها على القطاعات المختلفة.
ضرورة التعاون الدولي والإقليمي ووضع سياسات وإجراءات فعالة للتخفيف من آثار الجائحة
وطبقًا لمتطلبات مسارات التعافي فقد نفذت الأسواق الناشئة بدرجات متفاوتة مجموعة متنوعة من السياسات من أجل التخفيف من الآثار الإجتماعية والبيئية والاقتصادية لجائحة COVID-19 إلا أن طبيعة الجائحة تتطلب استجابات جماعية وطنية وإقليمية ودولية، لذا تبدو الحاجة ملحة أكثر من أي وقت مضى للتعاون الدولي والإقليمي ووضع سياسات وإجراءات فعالة للتخفيف من آثار الجائحة وتحقيق التعافي الاقتصادي والاجتماعي بشكل سريع.
و تابع : أنه مع انحسار الأزمة الصحية، سيكون لزاما على واضعي السياسات معالجة الآثار الدائمة للجائحة واتخاذ الخطوات اللازمة لتحفيز النمو الأخضر الشامل والقادر على مواجهة الصدمات، مع الحفاظ في الوقت نفسه على استقرار الاقتصاد الكلي .
طبقا للتقارير الصادرة عن البنك الدولي فإنه من المتوقع أن ينمو الاقتصاد العالمي بنسبة 5.6% عام 2021، وهي أسرع وتيرة للنمو بعد ركود اقتصادي خلال 80 عامًا، مما يعود في الأساس للانتعاش القوي الذي حققه عدد قليل من الاقتصادات الكبرى ومع ذلك، فإن الكثير من بلدان الأسواق الناشئة والاقتصادات النامية مازال يعاني من جائحة فيروس كورونا وتداعياتها.
أما بلدان الأسواق الناشئة والاقتصادات النامية كمجموعة فمن المتوقع أن تشهد نموا بنسبة 5.9% هذا العام، مدعومة في ذلك بزيادة الطلب وارتفاع أسعار السلع الأولية. لكن ثمة عوامل تعوق الانتعاش في كثير من تلك البلدان منها عودة ظهور إصابات بالفيروس، وبطء حملات التلقيح، فضلا عن توقف المساندة على صعيد السياسات في بعض الحالات، وباستثناء الصين، من المتوقع أن يكون الانتعاش في هذه المجموعة من البلدان أكثر تواضعا حيث يبلغ نسبة 4.4%. وتشير التوقعات إلى أن الإنتعاش في الأسواق الناشئة والاقتصادات النامية سيبلغ 4.7% عام 2022. وعلى الرغم من ذلك، فإن المكاسب التي حققتها هذه المجموعة من الاقتصادات لا تكفي لتعويض الخسائر التي مُنيت بها أثناء فترة الركود عام 2020، ومن المنتظر أن يقل الناتج عام 2022 بنسبة 4.1% عن توقعات ما قبل الجائحة.
ومن المنتظر أن يكون النمو في الاقتصادات المنخفضة الدخل هذا العام هو الأبطأ في السنوات العشرين الماضية بخلاف عام 2020، وذلك يرجع جزئيا إلى البطء الشديد في حملات التلقيح. ومن المتوقع أن تنمو الاقتصادات المنخفضة الدخل بنسبة 2.9% عام 2021 ثم يرتفع ليصل إلى نسبة 4.7% عام 2022، ومن المنتظر أن يكون مستوى الناتج في هذه المجموعة عام 2022 أقل بنسبة 4.9% من توقعات ما قبل الجائحة.
البنوك تواجه مخاطر مصرفية متنوعة
وقال "فايد" إن المخاطرة جزء لا يتجزأ من العمل المصرفي خصوصًا مع ارتفاع حدة المنافسة والتطور التكنولوجي وزيادة حجم المعاملات المصرفية والحاجة إلى بنوك ذات أحجام كبيرة، فالبنوك أصبحت اليوم تواجه مخاطر مصرفية متنوعة تتفاوت في درجة خطورتها من بنك إلى آخر ، وبالتالى فأن حسن تقييم وتحليل ودراسة ومن ثم إدارة مجمل المخاطر المحتملة من العوامل المساعدة على نجاح البنك وضمان استمراره في السوق المصرفية بعوائد مرضية ومخاطر متدنية .
البنوك حريصة على الإلتزام بتطبيق الإفصاح المحاسبي
وأشار إلى أن تداعيات جائحة كورونا قد أثرت على أنشطة قطاع المخاطر بالبنوك خاصة تلك التي ترتبط إرتباطاً وثيقاً بالأنشطة اليومية للوكلاء الإقتصاديين (الأفراد والشركات والحكومات) مثل مخاطر سعر الفائدة والسيولة الائتمانية وضغط الائتمان وزيادة الأصول غير العاملة ومعدلات التخلف عن السداد، لذا حرصت البنوك على الإلتزام بتطبيق المعايير المحاسبية التي تضمن تدعيم الإفصاح المحاسبي ، مثل المعيار الدولي لإعداد التقارير المالية رقم "9" ، الصادر عن مجلس معايير المحاسبة الدولي حيث يعد الإفصاح المحاسبي الركيزة الأساسية لتحقيق أهداف التقارير المالية.
لقد أعلنت لجنة بازل عن سلسلة من الإجراءات لتخفيف تداعيات الجائحة على المصارف، شملت بشكل أساسي تأجيل تاريخ تنفيذ معايير بازل 3 الجديدة (او ما يطلق عليه أحياناً بازل 4)، وخاصة بالنسبة لمتطلبات رأس المال، لمدة عام حتى 1/1/2023.
كما منحت اللجنة المصارف تمديدًا مماثلًا لاعتماد الإطار الجديد لمخاطر السوق، ومتطلبات الافصاح ضمن الدعامة الثالثة، أما بالنسبة لتطبيق إطار متطلبات المصارف الدولية المهمة نظامياً، فقد تم تأجيل تطبيقه حتى عام 2022.
تأجيل تنفيذ قواعد بازل الجديدة تساعد البنوك على تخفيف قيود رأس المال
وأوضح أنه من المتوقع أن يمنح قرار اللجنة بتأجيل تنفيذ قواعد بازل الجديدة البنوك والجهات الرقابية مساحة كافية للاستجابة للأزمة الناجمة عن فيروس كورونا، الأمر الذي سوف يخفف من قيود رأس المال التي قد تواجهها بعض البنوك وتحرير قدرتها التشغيلية.
بناء نظام مصرفي عربي أكثر صلابة
وأردف أن معظم المصارف العربية قامت خلال الفترات الماضية ببناء احتياطيات رأسمال وسيولة أعلى بكثير من متطلبات بازل، الأمر الذي سيساعدها على مواجهة ضغوط السيولة وتراجع الإيرادات الناجم عن عدم تحصيل استحقاقات القروض ، وجاء الاحتفاظ بهذه الاحتياطات استناداً الى طلب الجهات الرقابية والتنظيمية العربية التي إستهدفت بناء نظام مصرفي عربي أكثر صلابة يستند الى احتياطيات وقائية أعلى من الحد الأدنى الإلزامي المطلوب، بحيث يمكن السحب منه خلال الأوضاع المتأزمة.
ارتفاع العائد على الديون الحكومية بشكل غير مسبوق ..تحد جديد
وقال " فايد" إن الاستجابة للتأثيرات العميقة للفيروس تمثل تحديات جدّية لصانعي السياسات النقدية في الدول العربية ، ومع إطلاق عدد من الدول العربية اجراءات مالية واسعة النطاق للتخفيف من الآثار الاقتصادية لجائحة كورونا، فإن أحد المخاطر التي من المتوقع أن تواجهها تلك الدول هو ارتفع العائد على الديون الحكومية بشكل كبير (وربما غير مسبوق) وبالتالي جعل تكلفة الدين العام أعلى بكثير.
التطور الرقمي من أهم ركائز مستقبل القطاع المالي والمصرفي
وأضاف أن التطور الرقمي يُعد من أهم ركائز مستقبل القطاع المالي والمصرفي، حيث يتجه العملاء بشكل متزايد نحو تنفيذ معاملاتهم المصرفية من خلال التطبيقات الإلكترونية والحلول الذكية ، وفي هذا الإطار، يتمتع كل من الذكاء الإصطناعي (Artificial Intelligence) والتكنولوجيا المالية (Financial Technology or Fintech) بقدرة حقيقية على تغيير هيكل الخدمات المالية التقليدية.
وتسعى معظم المؤسسات المالية إلى الاستثمار في تطبيقات وأدوات التكنولوجيا المالية الحديثة والذكاء الاصطناعي المالي، لما له من فوائد جمة من ضمنها تخفيض التكلفة التشغيلية، وتحسين أداء المؤسسات المالية وربحيتها.
على البنوك المركزية خلق توازن بين ظاهرة تجنّب المخاطر والتوجّه العالمي نحو إبتكارات التكنولوجيا المالية
وعلى الرغم من تعدد فوائد التكنولوجيا المالية والذكاء الإصطناعي وتأثيرهما الإيجابي على عمل المصارف ، إلا أنه لا يمكن التوسّع في الإبتكار على حساب سلامة النظم المصرفية ومتانتها، كذلك على حساب حماية المستهلك وأمن المعلومات ، وفي هذا الإطار، ينبغي على البنوك والبنوك المركزية والجهات الرقابية خلق توازن بين ظاهرة تجنّب المخاطر والتوجّه العالمي نحو إبتكارات التكنولوجيا المالية والرقمنة والذكاء الإصطناعي، والتأكّد من عدم تحوّل الإبتكارات التكنولوجية الجديدة إلى أدوات للإحتيال والقرصنة وغسل الأموال وتمويل الإرهاب، وعدم تهديدها للإستقرار المالي.
ضرورة إنشاء إدارة لمخاطر التجزئة المصرفية بكل بنك
مع إتجاه البنوك نحو التوسع في نشاط التجزئة المصرفية، فإن الحاجة تبدو ملحة لإنشاء إدارة لمخاطر التجزئة المصرفية بكل بنك وفقاً لاستراتيجية كل بنك وحجم المحفظة الائتمانية الممنوحة في نشاط التجزئة المصرفية ، بحيث تكون الإدارة المذكورة متخصصة في قياس المخاطر المالية المرتبطة بصياغة الاستراتيجية والسياسة الخاصة بكل بنك، كما يكون من شأنها دعم الميزة التنافسية للبنك وقياس كفاية رأس المال وفقاً لقواعد بازل وزيادة حجم نشاط التجزئة المصرفية الذي تهتم به البنوك لتوظيف السيولة المتضخمة لديها ، والمساعدة كذلك في تسعير الخدمات المصرفية المختلفة علي أساس سليم من حيث سعركل خدمة وما تتضمنه من مخاطر.
من جهة أخرى فإن إنشاء إدارة مخاطر التجزئة المصرفية ستساعد كذلك في اتخاذ القرارات المتعلقة بمختلف أنشطة البنك عن طريق توفير معلومات عن المخاطر المتعلقة بكل نشاط وتأثيره في ربحية البنك ومركزه التنافسي وتساهم في وضع سياسات التحوط ضد مختلف أنواع المخاطر علي أساس سليم وبالتالي تقلل من أثر هذه المخاطر في حالة التعرض لها.
لاشك في أن إدارة المخاطر أصبحت خط دفاع أخير، للبنوك، بجانب إدارة الائتمان لتنظيم المخصصات البنكية وفقاً لتعليمات البنك المركزي تماشياً مع مقررات بازل2.